
A renda comercial também sobe 2,56% em 2027?
Depende do contrato. O coeficiente de atualização das rendas para 2027 é 1,0256, fixado pelo INE no Aviso n.º 24199/2026/2, publicado no Diário da República de 1 de outubro de 2026. O aviso aplica-se a todos os arrendamentos urbanos, incluindo comércio, indústria, profissões liberais e outros fins não habitacionais. Mas só funciona como regra quando o contrato não prevê outra forma de atualização.
Na atualização da renda comercial em 2027, a pergunta certa não é "quanto sobe", é "o que diz a cláusula de renda". Uma loja com uma cláusula de IPC, um escritório com aumentos fixos de 3% ao ano e um armazém com um contrato omisso seguem regras diferentes. Este guia explica cada caso, com exemplos de cálculo e a carta para comunicar o aumento.
O que diz a lei sobre o arrendamento não habitacional
O Código Civil trata o arrendamento para fins não habitacionais em regime livre. O artigo 1110.º, n.º 1 diz que as regras de duração, denúncia e oposição à renovação são livremente estabelecidas pelas partes. Esse artigo não fala da renda.
A atualização da renda está noutro sítio: no artigo 1077.º do Código Civil, que faz parte das disposições gerais do arrendamento urbano e vale tanto para habitação como para lojas e escritórios. Diz duas coisas:
- As partes estipulam, por escrito, se a renda é atualizada e como (n.º 1). Num arrendamento comercial, as partes podem escolher praticamente qualquer critério.
- Se o contrato nada disser, aplica-se o regime supletivo (n.º 2): atualização anual pelo coeficiente legal, a primeira um ano após o início do contrato, comunicada por escrito com 30 dias de antecedência, e a possibilidade de aplicar coeficientes não usados até três anos depois.
Em resumo: o coeficiente de 1,0256 aplica-se à renda de uma loja ou escritório quando o contrato é omisso, ou quando remete expressamente para o coeficiente legal. Se o contrato tem a sua própria regra, vale a regra do contrato.
O que diz o seu contrato: os casos mais comuns
| Cláusula no contrato | O que acontece em 2027 |
|---|---|
| Nada sobre atualização | Coeficiente legal: renda × 1,0256 (art. 1077.º, n.º 2) |
| "Atualização anual pelo coeficiente legal" | Igual: renda × 1,0256 |
| Atualização pelo IPC do INE | Aplica-se o índice indicado no contrato, que pode não coincidir com o coeficiente legal |
| Percentagem fixa (ex.: 3% ao ano) | Aplica-se a percentagem acordada, seja maior ou menor que 2,56% |
| Escalonamento (ex.: 2.000 € no 1.º ano, 2.200 € no 2.º) | Vale o valor previsto para 2027 na tabela do contrato |
| "A renda não é atualizada" | Não há aumento, salvo novo acordo entre as partes |
Atenção às cláusulas de IPC. "IPC" pode querer dizer o índice com ou sem habitação, a variação média de 12 meses ou a variação homóloga, de um mês concreto ou do último disponível. Os valores são diferentes. O coeficiente legal usa a variação média dos últimos 12 meses do índice sem habitação, até agosto. Se o contrato não define o índice com precisão, é provável que senhorio e inquilino façam contas diferentes.
Há também contratos antigos, celebrados antes do NRAU, com regimes transitórios próprios, e cláusulas que remetem para "a legislação em vigor" sem mais. Se o seu contrato tem uma cláusula ambígua, ou se não sabe se o coeficiente se aplica, vale a pena confirmar antes de enviar a carta. Uma comunicação com o valor errado obriga a repetir o processo e atrasa o aumento.
Quanto aumenta a renda de uma loja ou escritório em 2027
Exemplos com o coeficiente legal de 1,0256, para contratos omissos ou que remetem para ele:
| Renda atual | Nova renda em 2027 | Aumento por mês | Aumento por ano |
|---|---|---|---|
| 1.500 € | 1.538,40 € | 38,40 € | 460,80 € |
| 2.500 € | 2.564,00 € | 64,00 € | 768,00 € |
| 5.000 € | 5.128,00 € | 128,00 € | 1.536,00 € |
Quando o resultado tem mais de duas casas decimais, arredonda-se para o cêntimo imediatamente superior (artigo 25.º do NRAU). Uma renda de 1.234,50 € dá 1.266,10332 €, que passa a 1.266,11 €.
Pode fazer a conta para o seu caso na calculadora:
Calculadora de atualização de renda 2027
Coeficiente 1,0256 (+2,56%), apurado pelo INE.
Prazos e forma da comunicação
As regras de comunicação são as mesmas da habitação. Explicámo-las em detalhe no artigo sobre a carta de atualização de renda 2027. O essencial:
- Pelo menos um ano desde o início do contrato ou desde a última atualização.
- Aviso por escrito com 30 dias de antecedência, com o coeficiente e o valor da nova renda (art. 1077.º, n.º 2, alínea c)).
- Carta registada com aviso de receção, ou entrega em mão com assinatura de uma cópia pelo inquilino (artigo 9.º do NRAU). A carta vai para a morada do locado, que no caso de uma loja ou escritório é o próprio estabelecimento, salvo se o inquilino tiver indicado outra morada por escrito.
Quando o inquilino é uma sociedade, dirija a carta à sociedade, com a firma e o NIPC, e não ao gerente em nome pessoal. Se o contrato tiver uma cláusula de atualização própria, a forma e a antecedência da comunicação podem também estar lá reguladas. Nesse caso, cumpra o que o contrato prevê.
Preparámos uma carta pronta a preencher, com a base legal e o coeficiente de 2027. Serve também para arrendamentos não habitacionais: basta identificar o locado e as partes como sociedades, quando for o caso.
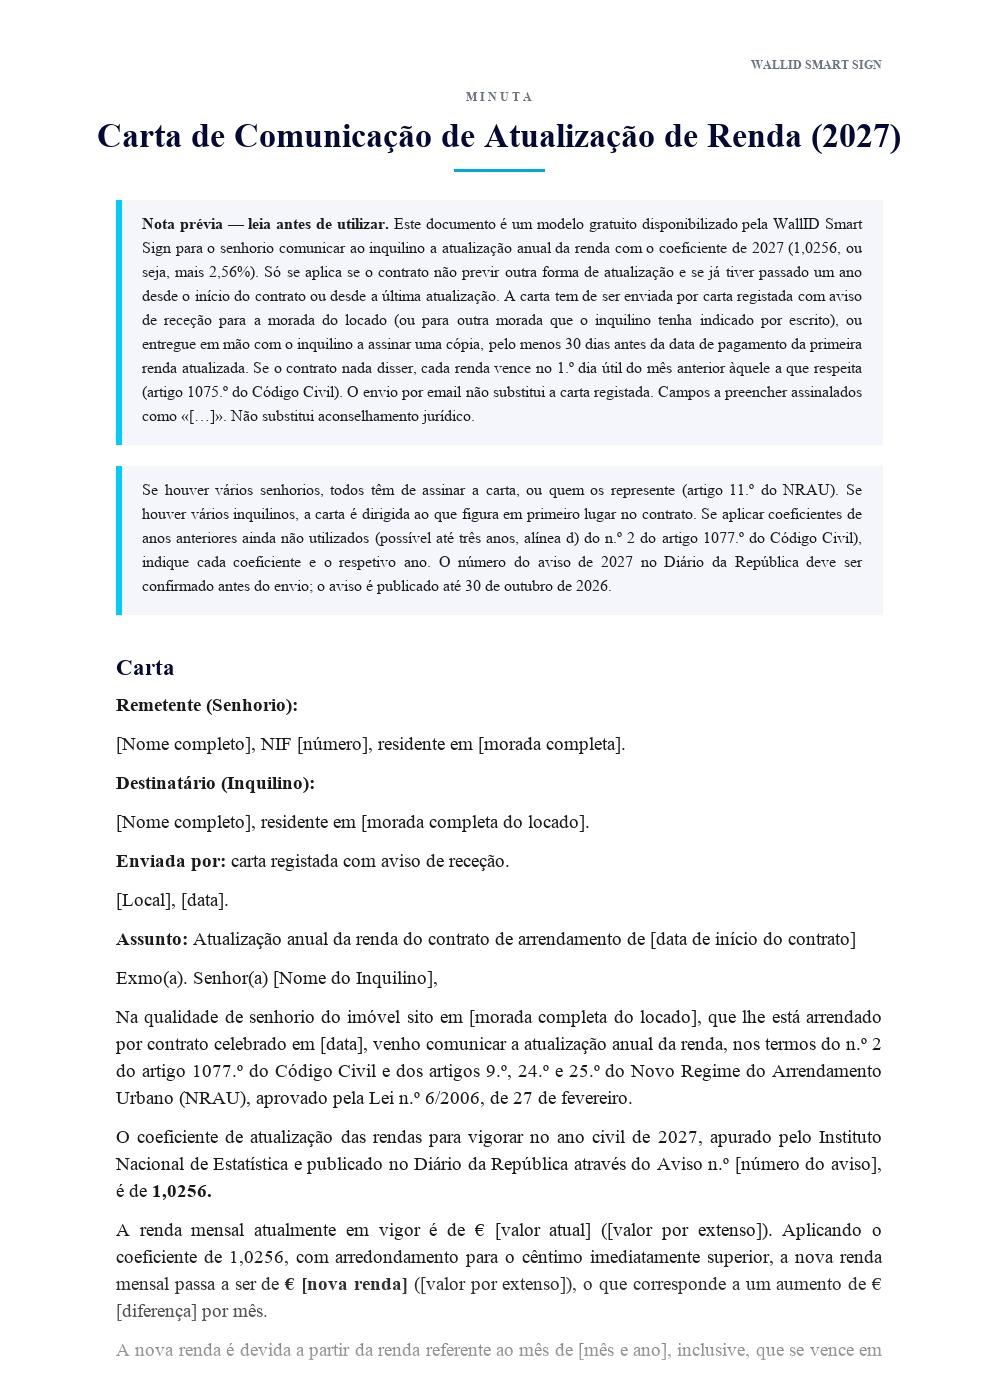 Pré-visualização da 1.ª página
Carta de Atualização de Renda (2027)
Modelo gratuito em Word (.docx), pronto a adaptar. Indique o seu email e enviamos-lhe o ficheiro de imediato.
Sem spam. Usamos o email apenas para enviar o modelo e novidades relevantes. Disponibilizado pela WallID Smart Sign, plataforma portuguesa de assinatura digital qualificada (eIDAS / Chave Móvel Digital).
Aumento por acordo: o aditamento ao contrato
Num arrendamento comercial é frequente o aumento ser negociado. O senhorio quer mais do que 2,56%, o inquilino aceita em troca de um prazo mais longo, de um período de carência para obras ou de uma nova regra de atualização para os anos seguintes. Nestes casos, o acordo deve ficar num aditamento ao contrato, assinado pelas duas partes.
O contrato de arrendamento urbano exige forma escrita, e as alterações devem seguir a mesma forma. Senhorio e inquilino podem assinar o aditamento à distância com assinatura eletrónica qualificada, por exemplo com a Chave Móvel Digital na WallID Smart Sign. Essa assinatura tem o valor da assinatura manuscrita (artigo 25.º do Regulamento eIDAS). Quando a parte é uma sociedade, assina quem tem poderes para a obrigar.
Um aumento acordado acima do coeficiente legal é um aumento convencional. Em regra, tem de ser comunicado às Finanças e paga imposto do selo. Veja os detalhes e a minuta no artigo sobre o aditamento ao contrato de arrendamento.
IVA, retenção na fonte e recibos
IVA. A locação de imóveis está isenta de IVA (artigo 9.º, n.º 29 do Código do IVA). A isenção não abrange, entre outros, a locação de espaços para estacionamento, de espaços para exposições ou publicidade, e a cessão de exploração de estabelecimento comercial ou industrial. O senhorio que seja sujeito passivo pode renunciar à isenção quando arrenda a outro sujeito passivo que use o espaço, total ou predominantemente, em atividades com direito à dedução (artigo 12.º, n.º 4 do Código do IVA). A renúncia segue um regime próprio, com requisitos específicos. Se o contrato tiver IVA, a atualização incide sobre a renda e o IVA é calculado sobre o novo valor.
Retenção na fonte. Quando o senhorio é uma pessoa singular e o inquilino é uma entidade com contabilidade organizada, o inquilino tem de reter IRS à taxa de 25% sobre a renda (artigo 101.º, n.º 1 do Código do IRS). Com uma renda atualizada de 2.564,00 €, a empresa retém 641,00 € e transfere 1.923,00 € para o senhorio. Depois da atualização, o valor retido também sobe. Convém que o departamento financeiro do inquilino receba cópia da carta. Quando o senhorio é uma sociedade, aplicam-se as regras de IRC, que são outras.
Recibos. O senhorio pessoa singular emite recibo de renda eletrónico no Portal das Finanças por cada renda recebida, já com o novo valor e, quando houver, com a retenção na fonte indicada. As dispensas e o passo a passo estão no guia sobre recibos de renda eletrónicos.
Perguntas frequentes
O coeficiente de 1,0256 aplica-se às rendas comerciais em 2027? Aplica-se quando o contrato não prevê outra forma de atualização, ou quando remete para o coeficiente legal. O Aviso n.º 24199/2026/2 abrange comércio, indústria, profissões liberais e outros fins não habitacionais. Se o contrato tiver uma cláusula própria, como IPC ou percentagem fixa, prevalece o contrato (art. 1077.º do Código Civil).
Quanto pode aumentar a renda de uma loja em 2027? Sem cláusula no contrato, até 2,56%. Uma loja com renda de 2.500 € passa para 2.564,00 €. Com uma cláusula de atualização própria, o aumento é o que o contrato prevê, que pode ser maior ou menor.
O senhorio pode aumentar a renda do escritório mais do que 2,56%? Só se o contrato o permitir ou se o inquilino aceitar. Um aumento acordado acima do coeficiente deve ficar escrito num aditamento assinado por ambos, comunicado às Finanças.
O arrendamento comercial não é de regime livre? É, mas o artigo 1110.º do Código Civil trata da duração, denúncia e oposição à renovação, não da renda. A atualização da renda segue o artigo 1077.º, que deixa as partes escolher o critério e só impõe o coeficiente legal quando o contrato é omisso.
Como tenho de comunicar o aumento da renda comercial? Por carta registada com aviso de receção, ou entregue em mão contra assinatura, com pelo menos 30 dias de antecedência e a indicação do coeficiente e da nova renda (artigo 9.º do NRAU e art. 1077.º do Código Civil). Email não substitui a carta.
A empresa inquilina retém IRS sobre a renda atualizada? Se o senhorio for pessoa singular e a empresa tiver contabilidade organizada, sim: retém 25% sobre a renda, incluindo o aumento (artigo 101.º do Código do IRS).
Artigos relacionados
- Carta de atualização de renda 2027: modelo e calculadora
- Minuta de contrato de arrendamento comercial
- Minuta de aditamento ao contrato de arrendamento
- Coeficientes de atualização das rendas: histórico
- Inquilino: aumento da renda em 2027, o que fazer
- Carta de oposição à renovação do contrato de arrendamento
- Recibos de renda eletrónicos: guia para senhorios