
Minuta de contrato de empréstimo entre particulares
Emprestar dinheiro a um filho, a um irmão ou a um amigo é um ato de confiança. Pôr o acordo por escrito não é desconfiança: é a forma de evitar que, daqui a três anos, ninguém se lembre bem de quanto foi, quando devia ser pago e se havia juros.
Preparámos uma minuta de contrato de empréstimo entre particulares (na lei, contrato de mútuo) em Word, pronta a preencher. Serve para empréstimos com ou sem juros, pagos de uma vez ou em prestações, com ou sem fiador. Indique o email no formulário e enviamos o ficheiro de imediato.
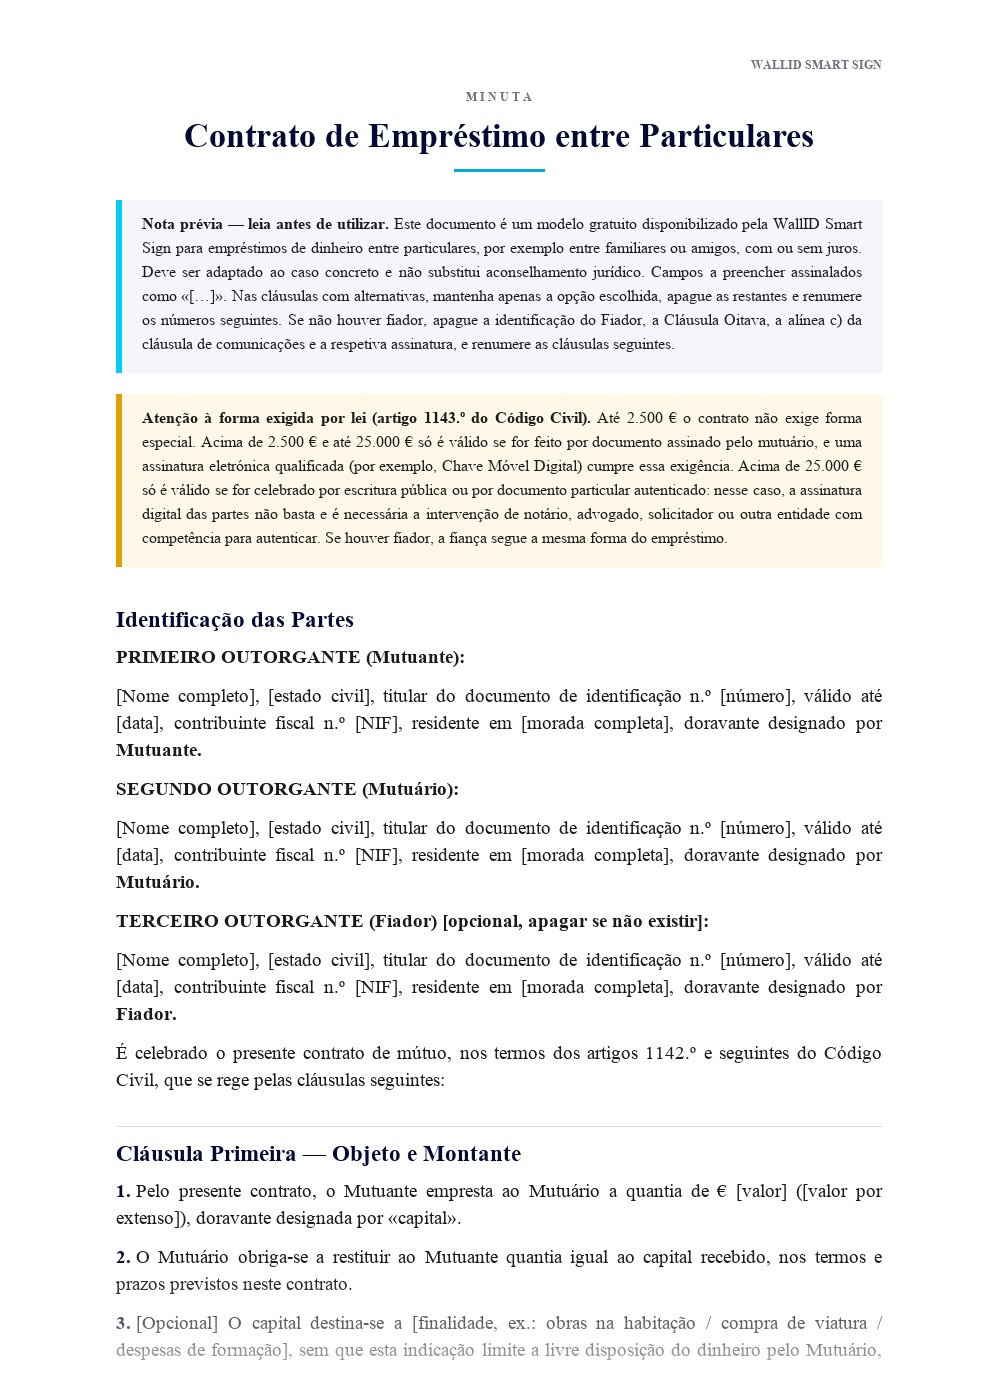 Pré-visualização da 1.ª página
Contrato de Empréstimo entre Particulares (Mútuo)
Modelo gratuito em Word (.docx), pronto a adaptar. Indique o seu email e enviamos-lhe o ficheiro de imediato.
Sem spam. Usamos o email apenas para enviar o modelo e novidades relevantes. Disponibilizado pela WallID Smart Sign, plataforma portuguesa de assinatura digital qualificada (eIDAS / Chave Móvel Digital).
O que inclui a minuta
| Cláusula | O que cobre |
|---|---|
| Identificação das partes | Mutuante (quem empresta), mutuário (quem recebe) e fiador opcional |
| Objeto e montante | Valor emprestado, em número e por extenso, e finalidade opcional |
| Entrega do capital | Transferência bancária entre IBAN identificados, ou declaração de que o dinheiro já foi entregue |
| Juros | Opção sem juros ou com taxa anual fixa, com referência ao limite legal da usura |
| Prazo e plano de reembolso | Tabela de prestações com datas, capital, juros e total |
| Forma de pagamento | Transferência com referência a cada prestação e quitação final |
| Reembolso antecipado | Direito de pagar mais cedo e o que acontece aos juros |
| Atraso e incumprimento | Juros de mora e vencimento antecipado de todas as prestações |
| Fiança | Fiador como principal pagador, com renúncia ao benefício da excussão prévia |
| Imposto do selo | Quem suporta o imposto e o reembolso entre as partes |
| Assinatura eletrónica | Assinatura qualificada e a formalidade extra acima de 25.000 € |
Quando usar um contrato de empréstimo entre familiares ou amigos
Use a minuta sempre que entregar dinheiro que espera receber de volta. Os casos mais comuns:
- Pais que ajudam um filho com a entrada da casa ou com obras.
- Um irmão que empresta para comprar carro ou pagar uma formação.
- Um amigo que adianta dinheiro para um negócio a arrancar.
Se o dinheiro é para ficar, sem devolução, isso não é um empréstimo. É uma doação, com regras e impostos próprios. Chamar empréstimo a uma doação, ou o contrário, cria problemas com as Finanças e com os herdeiros.
O que diz a lei sobre o contrato de mútuo
O empréstimo de dinheiro está regulado nos artigos 1142.º a 1151.º do Código Civil. O artigo 1142.º define o mútuo como o contrato em que uma parte empresta à outra dinheiro ou outra coisa fungível, ficando a segunda obrigada a restituir outro tanto do mesmo género e qualidade.
Os pontos que mais contam num empréstimo entre particulares:
- Juros. As partes podem combinar juros. Em caso de dúvida, o mútuo presume-se oneroso, ou seja, com juros (artigo 1145.º). Se querem um empréstimo sem juros, escrevam-no. A minuta tem essa opção.
- Limite da usura. A taxa não pode ultrapassar os juros legais mais 3% ou mais 5%, conforme haja ou não garantia real, como uma hipoteca (artigo 1146.º). A taxa de juros legais é de 4% desde a Portaria n.º 291/2003, de 8 de abril. Sem garantia real, o máximo anual fica em 9%. Uma taxa acima disso é reduzida ao limite, mesmo contra a vontade das partes. Para os juros de mora combinados no contrato, o limite é mais alto: juros legais mais 7% ou 9% (n.º 2 do mesmo artigo).
- Pagamento antecipado. Num empréstimo com juros, o mutuário pode pagar mais cedo, mas a lei manda pagar os juros por inteiro (artigo 1147.º). As partes podem combinar outra coisa. A minuta deixa essa escolha em aberto.
- Empréstimo sem prazo. Se não fixarem prazo e o empréstimo for gratuito, o mutuário só tem de pagar 30 dias depois de lhe ser pedido. Se tiver juros, qualquer das partes pode pôr fim ao contrato com 30 dias de antecedência (artigo 1148.º).
- Prestações em atraso. Numa dívida paga em prestações, a falta de uma delas faz vencer todas (artigo 781.º). Na prática, o credor tem de interpelar o devedor para exigir o total.
Forma exigida: 2.500 € e 25.000 €
Aqui está o ponto em que muitos empréstimos de família falham. O artigo 1143.º do Código Civil fixa a forma consoante o valor:
| Valor emprestado | Forma exigida |
|---|---|
| Até 2.500 € | Nenhuma forma especial. Até um acordo verbal é válido, mas difícil de provar |
| Mais de 2.500 € até 25.000 € | Documento assinado pelo mutuário |
| Mais de 25.000 € | Escritura pública ou documento particular autenticado |
Se a forma não for cumprida, o contrato é nulo (artigo 220.º). O dinheiro continua a ter de ser devolvido (artigo 289.º), mas deixam de valer o prazo e os juros combinados. A fiança também cai, porque não é válida se o empréstimo não o for (artigo 632.º). Explicamos as consequências em contratos nulos: quem perde.
Se houver fiador, a declaração dele tem de seguir a mesma forma exigida para o empréstimo (artigo 628.º).
Como assinar o contrato de empréstimo
Até 25.000 €, a assinatura eletrónica qualificada resolve. O Regulamento eIDAS (artigo 25.º) e o Decreto-Lei n.º 12/2021, de 9 de fevereiro, dão-lhe o mesmo valor da assinatura manuscrita. Mutuante, mutuário e fiador assinam o mesmo PDF com Chave Móvel Digital, cada um onde estiver, e todos ficam com o original. Veja o passo a passo em como assinar um documento digitalmente.
Acima de 25.000 €, a assinatura digital das partes não chega sozinha. O documento particular autenticado exige que um notário, advogado, solicitador ou outra entidade competente confirme a identidade e a vontade das partes e lavre um termo de autenticação. A escritura pública é feita num notário. Pode preparar e rever o texto com a minuta, mas a formalização final passa por essa entidade.
Está perto dos 25.000 €, ou vai emprestar em várias tranches que, somadas, passam esse valor? A soma pode mudar a forma exigida. Se não tem a certeza de qual se aplica ao seu caso, fale connosco antes de assinar.
Imposto do selo e IRS nos empréstimos entre particulares
O empréstimo entre particulares está sujeito a imposto do selo, mesmo sem juros e mesmo entre familiares. A verba 17.1 da Tabela Geral do Imposto do Selo tributa a utilização de crédito concedido «a qualquer título», sem distinguir se há juros. A isenção de cônjuges, filhos e pais aplica-se às doações e heranças, não aos empréstimos (artigo 6.º do Código do Imposto do Selo). A taxa incide sobre o valor emprestado e depende do prazo:
| Prazo do empréstimo | Taxa |
|---|---|
| Menos de 1 ano | 0,04% por cada mês ou fração |
| De 1 ano a menos de 5 anos | 0,5% |
| 5 anos ou mais | 0,6% |
Num empréstimo de 10.000 € a três anos, o imposto é de 50 €. Se mais tarde prorrogarem o prazo, a lei trata a prorrogação como um novo crédito, sujeito a novo imposto.
A lei separa quem suporta o imposto de quem o entrega ao Estado. O encargo é de quem usa o crédito, ou seja, do mutuário (artigo 3.º do Código do Imposto do Selo). O sujeito passivo, que liquida e paga, é em regra quem concede o crédito (artigo 2.º). O prazo de pagamento é o dia 20 do mês seguinte àquele em que nasce a obrigação (artigo 44.º).
Acima de 25.000 €, o notário ou o profissional que autentica o contrato é também sujeito passivo e trata da liquidação do imposto (artigo 2.º, n.º 1, alínea a)). Abaixo desse valor há uma dúvida real. O Código tem uma regra própria para atos em que só intervêm particulares: a obrigação nasce quando o documento é apresentado a um notário, conservador, outra entidade pública ou profissional que autentique documentos (artigo 5.º, n.º 1, alínea n)). Não encontrámos orientação pública da Autoridade Tributária que diga como esta regra se aplica aos empréstimos entre particulares. Antes de assinar, confirme com as Finanças ou com um contabilista quem entrega o imposto e quando.
Se houver juros, quem empresta recebe rendimentos de capitais. Os juros de contratos de mútuo são rendimentos da categoria E do IRS (artigo 5.º, n.º 2, alínea a), do Código do IRS) e têm de ser declarados por quem os recebe.
Como preencher a minuta
- Identifique as partes com o documento de identificação e o NIF de cada uma.
- Escreva o valor em número e por extenso.
- Escolha a opção de juros e apague a outra.
- Preencha o plano de reembolso. Confirme que o total bate certo com o capital e os juros.
- Se não houver fiador, apague a cláusula de fiança e as referências ao fiador, e renumere as cláusulas seguintes.
- Se o valor passar 25.000 €, mantenha o n.º 2 da cláusula sobre forma e assinatura, que trata da escritura ou da autenticação. Se não passar, apague-o.
- Guarde o comprovativo da transferência junto do contrato.
Quando o empréstimo estiver pago, feche o processo com uma declaração de quitação de dívida. Assim o mutuário fica com prova de que não deve mais nada.
Pré-visualização da 1.ª páginaContrato de Empréstimo entre Particulares (Mútuo)
Modelo gratuito em Word (.docx), pronto a adaptar. Indique o seu email e enviamos-lhe o ficheiro de imediato.
Sem spam. Usamos o email apenas para enviar o modelo e novidades relevantes. Disponibilizado pela WallID Smart Sign, plataforma portuguesa de assinatura digital qualificada (eIDAS / Chave Móvel Digital).
Perguntas frequentes
É obrigatório fazer contrato de empréstimo entre familiares? Até 2.500 € não é obrigatório, mas é recomendável para provar o empréstimo. Acima de 2.500 € o contrato só é válido com documento assinado pelo mutuário. Acima de 25.000 € exige escritura pública ou documento particular autenticado (artigo 1143.º do Código Civil).
Posso fazer um contrato de empréstimo entre amigos sem juros? Pode. Tem de o escrever no contrato, porque em caso de dúvida a lei presume que o mútuo tem juros (artigo 1145.º do Código Civil). A minuta inclui a opção de empréstimo gratuito.
Um empréstimo a familiares paga imposto do selo? Sim. A verba 17.1 da Tabela Geral do Imposto do Selo aplica-se ao crédito concedido, com ou sem juros, e não há isenção para familiares. A taxa é de 0,5% para prazos entre um e cinco anos e de 0,6% para cinco anos ou mais. O encargo é, por lei, de quem recebe o dinheiro.
Qual é a taxa de juro máxima num empréstimo entre particulares? Os juros legais (4%) mais 3% com garantia real ou mais 5% sem ela. Sem hipoteca ou penhor, o máximo é 9% ao ano. Um fiador não conta como garantia real. Acima disso a taxa é reduzida ao limite (artigo 1146.º do Código Civil).
Um contrato de mútuo acima de 25.000 € pode ser assinado com Chave Móvel Digital? Não chega por si só. Acima de 25.000 € a lei exige escritura pública ou documento particular autenticado, o que implica a intervenção de notário, advogado, solicitador ou outra entidade competente. Abaixo desse valor, a assinatura eletrónica qualificada cumpre a forma exigida.
O contrato de mútuo com fiador precisa de alguma formalidade extra? O fiador tem de declarar a fiança de forma expressa e com a mesma forma exigida para o empréstimo (artigo 628.º do Código Civil). Se o empréstimo precisa de documento autenticado, a fiança também.