
Ata de aprovação de contas: o modelo pronto a preencher
Todas as sociedades por quotas têm de aprovar as contas do ano. E essa aprovação prova-se com a ata de aprovação de contas ou, se os sócios deliberarem por escrito, com o documento que todos assinam. Sem ela, o contabilista não consegue fechar o depósito de contas.
Preparámos uma minuta gratuita em Word para Lda. e para sociedades unipessoais por quotas. Traz a ordem de trabalhos habitual, as tabelas de presenças e de votação, a aplicação de resultados e os blocos alternativos para deliberação por escrito e para decisão do sócio único. Indique o seu email e enviamos o ficheiro de imediato.
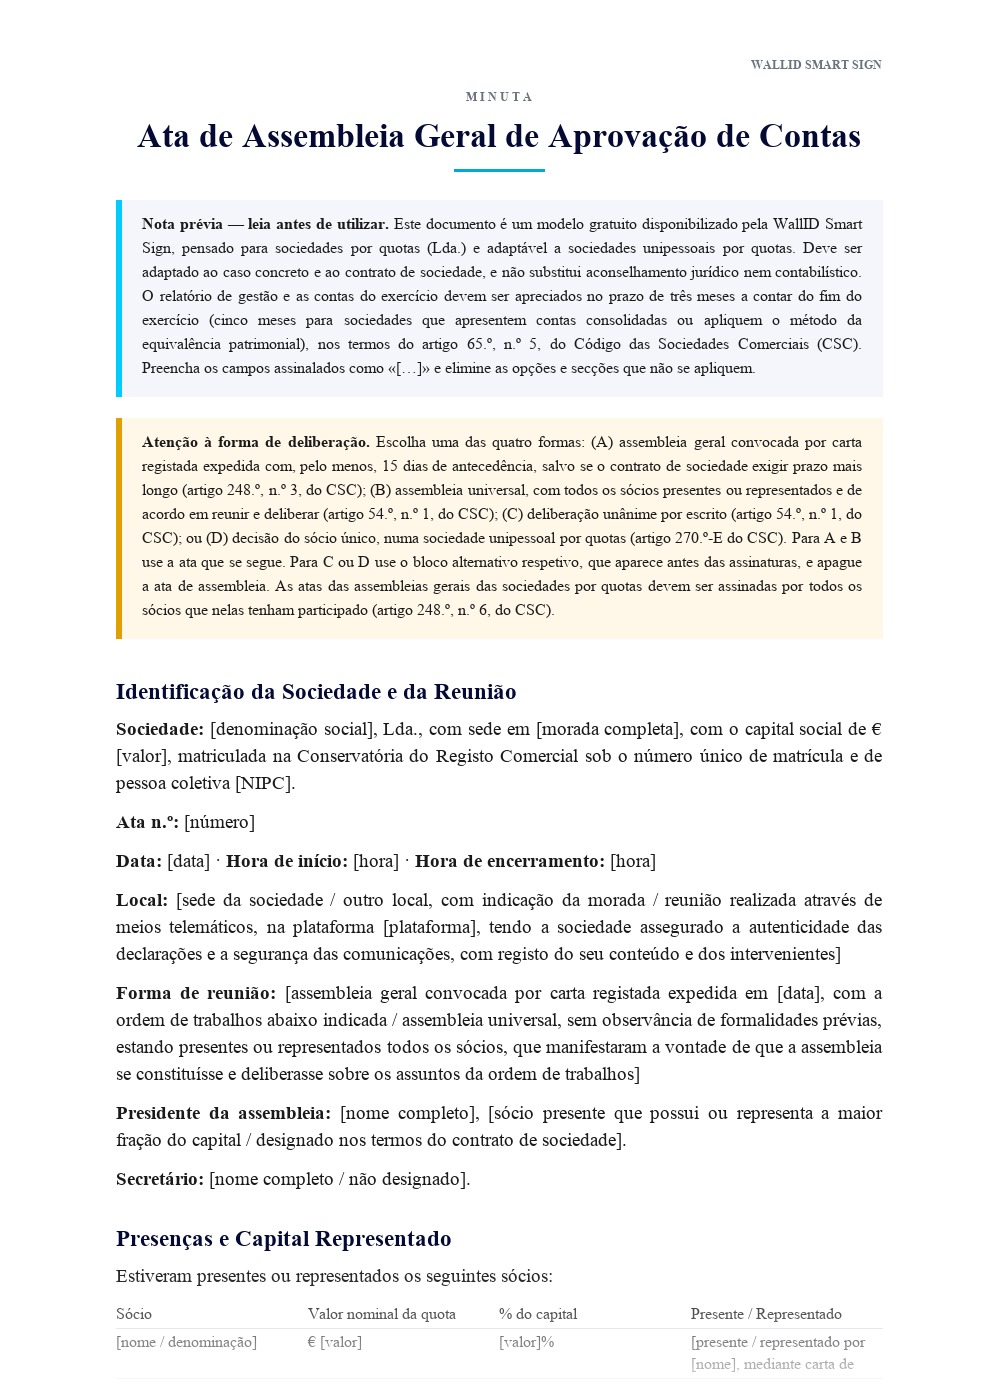 Pré-visualização da 1.ª página
Ata de Aprovação de Contas (Sociedade por Quotas)
Modelo gratuito em Word (.docx), pronto a adaptar. Indique o seu email e enviamos-lhe o ficheiro de imediato.
Sem spam. Usamos o email apenas para enviar o modelo e novidades relevantes. Disponibilizado pela WallID Smart Sign, plataforma portuguesa de assinatura digital qualificada (eIDAS / Chave Móvel Digital).
Prazo: contas de 2026 aprovadas até 31 de março de 2027
O artigo 65.º, n.º 5, do Código das Sociedades Comerciais (CSC) fixa o prazo. O relatório de gestão e as contas devem ser apreciados pelos sócios em três meses a contar do fim do exercício. O prazo sobe para cinco meses nas sociedades que apresentam contas consolidadas ou aplicam o método da equivalência patrimonial.
Para a maioria das Lda., o exercício coincide com o ano civil. Na prática:
| Etapa | Contas de 2026 |
|---|---|
| Fim do exercício | 31 de dezembro de 2026 |
| Aprovação das contas pelos sócios | até 31 de março de 2027 |
| Registo da prestação de contas (IES) | até 15 de julho de 2027 |
O prazo de 15 de julho vem do artigo 15.º, n.º 4, do Código do Registo Comercial: o registo da prestação de contas deve ser pedido até ao dia 15 do sétimo mês após o fim do exercício. E o artigo 42.º do mesmo código diz que esse registo inclui a informação da ata de aprovação das contas e da aplicação dos resultados. É por isso que o contabilista pede a ata.
Se a assembleia for convocada, a carta registada tem de ser expedida com pelo menos 15 dias de antecedência, salvo se o contrato de sociedade exigir mais (artigo 248.º, n.º 3, do CSC). As contas têm de estar prontas nesse dia, porque ficam à disposição dos sócios desde o envio da convocatória. Para reunir no fim de março, prepare tudo no início do mês.
O que a minuta inclui
O artigo 63.º do CSC diz o que uma ata deve conter no mínimo: identificação da sociedade, lugar, dia e hora, presidente, sócios presentes e o valor das suas quotas, ordem do dia, documentos apresentados, deliberações e resultados das votações. A minuta segue essa lista.
| Secção | O que preenche |
|---|---|
| Identificação | Sociedade, NIPC, capital, data, local ou reunião telemática |
| Presenças | Cada sócio, valor da quota, percentagem e representação |
| Ponto 1 | Relatório de gestão e contas do exercício |
| Ponto 2 | Aplicação de resultados, com tabela por destino |
| Ponto 3 | Apreciação geral da gerência e voto de confiança |
| Ponto 4 | Outros assuntos da convocatória |
| Encerramento | Fecho da ata e nota sobre a assinatura eletrónica |
| Bloco alternativo C | Deliberação unânime por escrito |
| Bloco alternativo D | Decisão do sócio único |
| Assinaturas | Página final, comum à ata e aos blocos C e D |
Nas Lda., cada cêntimo do valor nominal da quota vale um voto (artigo 250.º, n.º 1, do CSC). As deliberações passam com a maioria dos votos emitidos, e as abstenções não contam (n.º 3). Por isso a tabela de votação regista o capital de quem votou a favor, contra e se absteve, e não apenas o número de sócios.
Aplicação de resultados: reserva legal e dividendos
O ponto 2 é o que mais dúvidas levanta. Três regras do CSC ajudam a preencher a tabela:
- Reserva legal. Pelo menos 5% do lucro vai para a reserva legal, até esta chegar a 20% do capital social. Nas Lda., esse limite nunca é inferior a 2.500 € (artigos 218.º, n.º 2, e 295.º, n.º 1).
- Prejuízos primeiro. Não se distribuem lucros necessários para cobrir prejuízos transitados ou para formar ou reconstituir reservas impostas pela lei ou pelo contrato (artigo 33.º, n.º 1).
- Metade do lucro distribuível. Metade do lucro distribuível tem de ser distribuída aos sócios (artigo 217.º, n.º 1). Só não é assim se o contrato de sociedade o previr ou se três quartos dos votos correspondentes ao capital social o decidirem, em assembleia convocada para o efeito. Os dividendos vencem-se 30 dias depois da deliberação, salvo se o sócio aceitar esperar (n.º 2).
Se o resultado for negativo, a minuta traz uma linha para o transferir para resultados transitados.
Assembleia, deliberação por escrito ou decisão do sócio único
A lei dá várias formas de aprovar as contas. A minuta cobre as quatro mais usadas.
Assembleia convocada. Carta registada com 15 dias de antecedência. As contas ficam disponíveis na sede a partir do envio da convocatória, e a convocatória tem de o dizer (artigo 263.º, n.º 1, do CSC).
Assembleia universal. Todos os sócios estão presentes ou representados e aceitam reunir e deliberar sem convocatória (artigo 54.º, n.º 1, do CSC). É a forma mais comum em Lda. com poucos sócios. Se um sócio se fizer representar, o representante precisa de autorização expressa para votar (n.º 3).
Deliberação unânime por escrito. Os sócios não reúnem. Todos aprovam por escrito as deliberações (artigo 54.º, n.º 1). Basta um sócio não assinar para não haver deliberação.
Sócio único. Na sociedade unipessoal por quotas, o sócio exerce as competências da assembleia. A decisão fica registada numa ata assinada por ele (artigo 270.º-E do CSC).
A reunião também pode ser feita por videoconferência. O artigo 377.º, n.º 6, alínea b), do CSC admite assembleias por meios telemáticos, salvo proibição no contrato de sociedade, e o artigo 248.º, n.º 1, aplica esse regime às Lda. A sociedade tem de garantir a autenticidade das declarações e guardar registo do que foi dito e de quem participou.
Há ainda um caso em que não é precisa deliberação nenhuma: quando todos os sócios são gerentes e todos assinam, sem reservas, o relatório, as contas e a proposta de aplicação de resultados (artigo 263.º, n.º 2). A exceção não vale para sociedades sujeitas a revisão legal de contas nem para as que têm conselho fiscal.
Escolher a forma certa depende do contrato de sociedade, do número de sócios e de haver sócios que são empresas ou que vivem fora do país. Se não tem a certeza de qual se aplica, ou quer montar o fluxo de assinatura para vários sócios, fale connosco.
Quem assina e como assinar digitalmente
Numa Lda., a ata da assembleia geral deve ser assinada por todos os sócios que participaram (artigo 248.º, n.º 6, do CSC). Não chega a assinatura do presidente e do secretário, como nas atas de condomínio.
A assinatura pode ser digital. O artigo 4.º-A do CSC diz que a exigência de documento escrito ou assinado fica cumprida com suporte eletrónico e assinatura eletrónica, desde que garantam a mesma legibilidade e durabilidade do papel. Uma assinatura eletrónica qualificada, como a da Chave Móvel Digital ou do Cartão de Cidadão, equivale à assinatura manuscrita (artigo 25.º do Regulamento eIDAS e Decreto-Lei n.º 12/2021, de 9 de fevereiro). Veja o guia sobre a validade jurídica da assinatura digital em Portugal.
Na prática:
- O contabilista ou a gerência preenche a minuta e gera o PDF.
- O documento segue para assinatura de cada sócio, por email.
- Cada sócio assina com Chave Móvel Digital, onde estiver.
- A ata assinada volta para o contabilista, que trata da IES.
Quando o sócio é uma empresa, assina quem a representa, em regra o seu gerente ou administrador. Aqui a assinatura SCAP ajuda: a qualidade profissional de quem assina pode ficar certificada na própria assinatura. O mesmo vale para os gerentes que assinam o relatório de gestão e as contas, como exige o artigo 65.º, n.º 3. Saiba mais sobre o SCAP e os atributos profissionais e sobre a Carteira Digital da Empresa.
Um cuidado: a ata deve ficar no livro de atas da sociedade. O CSC diz que uma ata que só conste de documento avulso vale apenas como princípio de prova, mesmo assinada por todos (artigo 63.º, n.º 7). E nenhum sócio é obrigado a assinar uma ata que não esteja no livro ou em folhas soltas numeradas e rubricadas (n.º 8). O livro de atas pode ser eletrónico. Combine com o contabilista como a ata assinada digitalmente fica integrada nesse registo, em vez de ficar solta numa pasta de email.
Como preencher a minuta
- Copie a ordem de trabalhos da convocatória, tal como foi enviada. Deliberar sobre assuntos que não constam dela é uma fragilidade.
- Use os números das contas fechadas pelo contabilista: ativo, capital próprio e resultado líquido.
- Confirme se a reserva legal já atingiu o limite. Se sim, a linha fica a zero e a minuta traz a frase para o dizer.
- Registe o capital de cada voto, mesmo quando a aprovação é unânime.
- Apague os blocos que não usa. Numa unipessoal fica só o bloco D e uma assinatura.
- Microentidades não precisam de relatório de gestão (artigo 66.º, n.º 6, do CSC). A minuta traz a frase para o indicar.
Se o voto de confiança incluir a exoneração de responsabilidade de gerentes, o sócio que é gerente não pode votar sobre a sua própria responsabilidade (artigo 251.º, n.º 1, alínea a), do CSC). A minuta deixa essa nota no ponto 3.
Pré-visualização da 1.ª páginaAta de Aprovação de Contas (Sociedade por Quotas)
Modelo gratuito em Word (.docx), pronto a adaptar. Indique o seu email e enviamos-lhe o ficheiro de imediato.
Sem spam. Usamos o email apenas para enviar o modelo e novidades relevantes. Disponibilizado pela WallID Smart Sign, plataforma portuguesa de assinatura digital qualificada (eIDAS / Chave Móvel Digital).
Perguntas frequentes
Até quando têm de ser aprovadas as contas de 2026? Até 31 de março de 2027, se o exercício coincidir com o ano civil. O artigo 65.º, n.º 5, do CSC dá três meses a contar do fim do exercício, ou cinco meses para sociedades com contas consolidadas ou que apliquem o método da equivalência patrimonial.
Quem assina a ata de aprovação de contas de uma Lda.? Todos os sócios que participaram na assembleia, nos termos do artigo 248.º, n.º 6, do CSC. Na deliberação unânime por escrito, assinam todos os sócios da sociedade.
Como se faz a ata de aprovação de contas numa sociedade unipessoal? O sócio único decide sozinho e regista a decisão numa ata assinada por ele, como prevê o artigo 270.º-E do CSC. A minuta traz um bloco próprio para este caso.
A ata de aprovação de contas pode ser assinada digitalmente? Sim. O artigo 4.º-A do CSC admite o suporte eletrónico e a assinatura eletrónica. Com assinatura qualificada, como a Chave Móvel Digital, a assinatura tem o mesmo valor da manuscrita.
Posso aprovar as contas sem fazer assembleia? Sim, por deliberação unânime por escrito, assinada por todos os sócios (artigo 54.º do CSC). E se todos os sócios forem gerentes e assinarem sem reservas o relatório, as contas e a proposta de aplicação de resultados, a lei dispensa outra deliberação (artigo 263.º, n.º 2). Esta dispensa não se aplica a sociedades com revisão legal de contas ou conselho fiscal.
Quanto tenho de pôr na reserva legal? Pelo menos 5% do lucro do exercício, até a reserva chegar a 20% do capital social. Nas sociedades por quotas, esse limite nunca é inferior a 2.500 €.